Mục lục
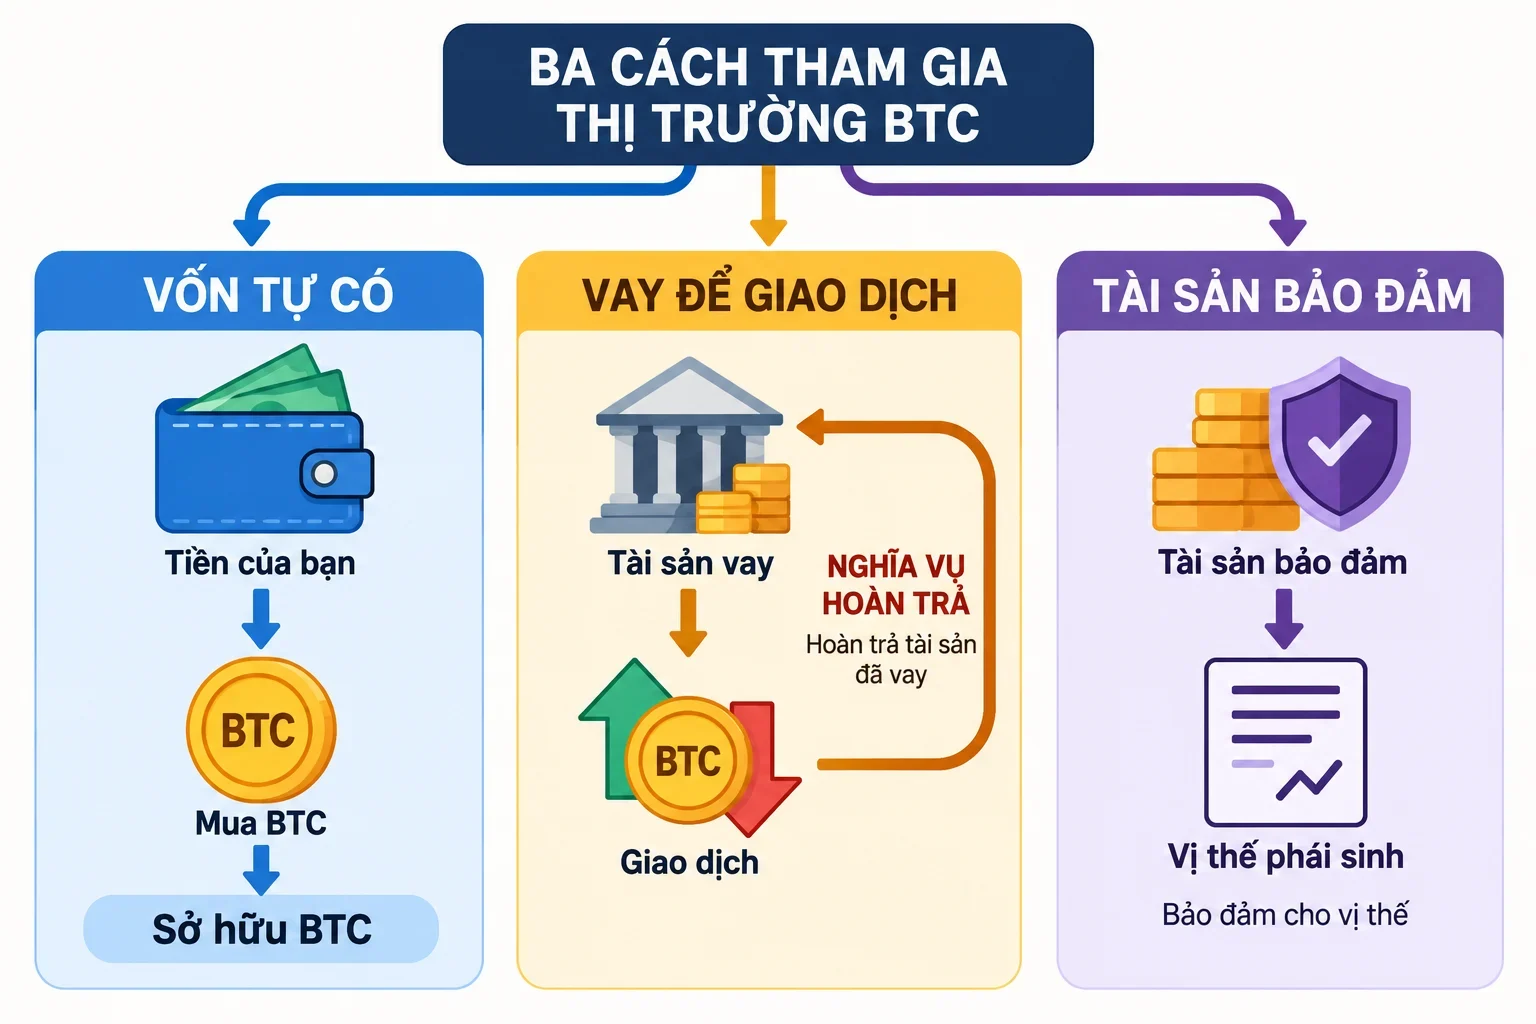
Khi tìm hiểu margin BTC, hãy bắt đầu từ khoản vay và tài sản bảo đảm. Trong giao dịch vay vốn, người giao dịch dùng tài sản đang sở hữu làm bảo đảm để vay thêm, qua đó mở vị thế lớn hơn số vốn tự có. Đòn bẩy có thể khiến thua lỗ gia tăng nhanh chóng.
Điều cần làm trước khi đặt lệnh là ghi rõ bạn bỏ ra bao nhiêu vốn, vay tài sản nào, phải hoàn trả những gì và những số dư nào có thể chịu thiệt hại. Với sản phẩm được giới thiệu là phái sinh, hãy xác minh riêng nghĩa vụ theo hợp đồng và việc có khoản vay đi kèm hay không.
Hướng dẫn này tập trung vào cách kiểm tra nghĩa vụ và rủi ro khi giao dịch có vay. Các mục về ký quỹ, Funding và thanh lý được trình bày thành những nội dung cần đối chiếu trong điều kiện sản phẩm, giúp bạn chuẩn bị thông tin trước khi quyết định quy mô giao dịch.
Margin BTC là gì: vay tài sản hay ký quỹ phái sinh?
Nhận diện phần vốn vay trong giao dịch
Trong trường hợp vay vốn để giao dịch, phần vốn vay giúp người giao dịch mở vị thế lớn hơn vốn tự có. Tài sản đang sở hữu được dùng làm bảo đảm cho việc vay thêm; vì vậy, hãy xem đồng thời thông tin khoản vay và thông tin tài sản bảo đảm.
Chẳng hạn, nếu kế hoạch giả định gồm 100 đơn vị vốn của bạn và 400 đơn vị vay thêm, hãy ghi hai khoản riêng biệt. Việc có tổng cộng 500 đơn vị để giao dịch không biến toàn bộ số đó thành vốn thuộc về bạn.
BTC đang giữ vai trò nào?
Hãy ghi rõ BTC xuất hiện ở đâu trong giao dịch: tài sản dự định mua bán, tài sản đi vay hay tài sản dùng làm bảo đảm. Điền tên và số lượng tài sản vào từng mục, thay vì suy đoán nghĩa vụ từ tên sản phẩm.
| Tình huống đang xem xét | Thông tin cần đối chiếu |
|---|---|
| Mua BTC chỉ bằng vốn tự có | Số tiền bỏ ra, lượng BTC dự kiến nhận và xác nhận giao dịch có kèm khoản vay hay không |
| Giao dịch có vay tài sản | Tài sản vay, số nợ gốc, tài sản bảo đảm và điều kiện hoàn trả |
| Sản phẩm được giới thiệu là phái sinh | Nghĩa vụ theo hợp đồng, yêu cầu bảo đảm và xác nhận có khoản vay riêng đi kèm hay không |
Bảng này dùng để đọc điều kiện giao dịch. Với sản phẩm phái sinh, cần lấy câu trả lời từ tài liệu của đúng sản phẩm trước khi kết luận về khoản nợ hoặc cách sử dụng tài sản bảo đảm.
Ghi nghĩa vụ bằng số lượng tài sản
Nếu có khoản vay, hãy yêu cầu xác nhận tài sản phải hoàn trả, số lượng nợ gốc và cách ghi nhận các khoản liên quan. Khi nhiều tài sản xuất hiện trong cùng kế hoạch, nên giữ cả số lượng gốc lẫn giá trị quy đổi dùng cho phép tính của bạn.
Một bản ghi ngắn có thể gồm vốn tự có; tài sản vay; nợ gốc; tài sản bảo đảm; điều kiện hoàn trả. Sau khi đóng vị thế, dùng chính bản ghi này để kiểm tra nghĩa vụ còn lại và số vốn có thể tiếp tục sử dụng.
Ký quỹ ban đầu, ký quỹ duy trì, ký quỹ chéo và cô lập
Danh sách kiểm tra yêu cầu ký quỹ
Với các mục ký quỹ ban đầu và ký quỹ duy trì, hãy yêu cầu một phép tính minh họa áp dụng cho quy mô giao dịch dự kiến. Phép tính cần cho thấy dữ liệu đầu vào, yêu cầu tài sản và điều kiện xử lý khi không đáp ứng yêu cầu đó.
Đối với từng mục, hãy làm rõ:
- Thời điểm áp dụng: yêu cầu được kiểm tra lúc nào và trong tình huống nào?
- Cơ sở tính: con số được tính trên đại lượng nào, bằng tài sản nào và theo quy tắc nào?
- Điều kiện thay đổi: khi điều chỉnh vị thế hoặc tài sản bảo đảm, cần tính lại những gì?
- Hệ quả thiếu bảo đảm: có những bước xử lý nào trước hoặc tại thời điểm đóng tự động?
Vị thế có thể bị đóng tự động khi tài sản bảo đảm không còn đủ để bảo đảm vị thế. Vì vậy, ngoài số tài sản cần chuẩn bị, hãy yêu cầu ví dụ về tình huống thiếu bảo đảm và cách xác định tình huống đó.
Đối chiếu chéo và cô lập bằng cùng một biểu mẫu
Để kiểm tra hai chế độ, hãy điền riêng một bản cho ký quỹ chéo và một bản cho ký quỹ cô lập. Các câu trả lời cần chỉ rõ số dư và phạm vi tài khoản, đủ để bạn so sánh bằng thông tin cụ thể.
| Nội dung đối chiếu | Câu trả lời cần có cho từng chế độ |
|---|---|
| Tài sản bảo đảm | Tên tài sản, số lượng và nơi giữ số dư được sử dụng |
| Phân bổ giữa các vị thế | Tài sản nào được phân bổ cho vị thế đang xét; điều kiện thay đổi phân bổ |
| Ảnh hưởng giữa nhiều vị thế | Khi một vị thế thiếu bảo đảm, những số dư hoặc vị thế nào khác có thể bị ảnh hưởng? |
| Tự động bổ sung | Có áp dụng không; nếu có, lấy tài sản từ đâu và theo giới hạn nào? |
Nếu câu trả lời chỉ ghi “số dư khả dụng”, hãy yêu cầu xác định rõ số dư đó thuộc phạm vi nào. Với cơ chế tự động bổ sung, nếu có, hãy ghi thêm điều kiện bật, tắt và tác động đến kế hoạch phân bổ vốn của bạn.
Thiệt hại có thể vượt giá trị tài sản thế chấp ban đầu. Trước khi chọn chế độ, hãy đối chiếu phạm vi nghĩa vụ được xác nhận với số vốn bạn sẵn sàng chịu rủi ro; đừng lấy tên chế độ làm căn cứ duy nhất cho giới hạn thiệt hại.
Đòn bẩy, lãi vay và khoản thanh toán Funding
Ví dụ: giá giảm 10%, vốn tự có còn bao nhiêu?
Giả sử bạn có 100 đơn vị vốn và đang cân nhắc hai phương án mua cùng một tài sản. Phương án thứ nhất chỉ dùng 100 đơn vị đó; phương án thứ hai vay thêm 400 để mua tổng cộng 500 đơn vị.
Trong ví dụ này, mọi khoản cùng một đơn vị tính, nợ gốc giữ nguyên ở mức 400, chưa tính chi phí và chưa mô phỏng việc đóng tự động. Nếu giá trị tài sản mua giảm 10%, kết quả giả định như sau:
| Khoản đối chiếu | Chỉ dùng vốn tự có | Vay thêm để giao dịch |
|---|---|---|
| Vốn tự có ban đầu | 100 | 100 |
| Nợ gốc | 0 | 400 |
| Giá trị tài sản mua ban đầu | 100 | 500 |
| Giá trị sau khi giảm 10% | 90 | 450 |
| Còn lại sau khi trừ nợ gốc, trước chi phí | 90 | 50 |
Ở phương án vay thêm, quy mô mua bằng năm lần vốn tự có. Giá trị tài sản giảm 50 đơn vị khiến phần còn lại sau khi trừ nợ gốc chỉ còn 50, tương đương mất một nửa vốn ban đầu trong giả định.
Đây là cách minh họa việc đòn bẩy làm thua lỗ tăng nhanh. Để áp dụng vào một vị thế thực tế, bạn vẫn cần điều kiện về tài sản bảo đảm và đóng tự động; bảng trên chỉ tính giá trị tài sản và nợ theo giả định đã nêu.
Tách các dòng chi phí trước khi cộng tổng
Khi đọc bảng điều kiện, hãy ghi riêng các dòng mang tên lãi vay, phí giao dịch và Funding. Với mỗi dòng, cần biết căn cứ phát sinh và cách thanh toán trước khi đưa vào dự toán.
| Dòng cần kiểm tra | Thông tin cần xác nhận |
|---|---|
| Lãi vay | Tài sản tính lãi, số dư làm cơ sở tính, khoảng thời gian tính và thời điểm trả |
| Phí giao dịch | Thao tác phát sinh phí, mức hoặc cách tính, tài sản thanh toán |
| Funding trong sản phẩm được giới thiệu là hợp đồng vĩnh cửu | Có áp dụng không; bên trả, bên nhận; cơ sở tính và thời điểm ghi nhận |
Với Funding, hãy yêu cầu một ví dụ ghi nhận cụ thể cho trường hợp đang xét. Chỉ đưa khoản đó vào bảng thu hoặc chi sau khi đã xác nhận nghĩa vụ của bạn; cách tính lãi vay đã biết không thay thế cho bước kiểm tra này.
Đối chiếu vốn còn lại sau chi phí
Tiếp tục ví dụ vay vốn: giả sử thu hồi được 450 đơn vị, phải trả nợ gốc 400, lãi vay 6 và phí 2. Nếu đây là toàn bộ các khoản của tình huống giả định và đều cùng đơn vị, số còn lại là 450 − 400 − 6 − 2 = 42 đơn vị.
Các số 6 và 2 chỉ phục vụ minh họa. Khi cân nhắc thời gian giữ vị thế, hãy lập dự toán tại thời điểm dự kiến kết thúc theo quy tắc chi phí đã xác nhận, rồi so sánh phần vốn còn lại giữa các phương án.
Thanh lý và cách kiểm soát rủi ro vị thế
Chuẩn bị dữ liệu trước khi dùng giá thanh lý
Khi tài sản bảo đảm không còn đủ, vị thế có thể bị đóng tự động. Để đánh giá tình huống này, hãy yêu cầu cách tính áp dụng cho đúng sản phẩm và xác nhận những dữ liệu nào cần đưa vào.
Có thể dùng danh sách sau để chuẩn bị hồ sơ tính toán:
- Vị thế: quy mô dự kiến, giá mở và các thay đổi đã thực hiện.
- Tài sản bảo đảm: loại tài sản, số lượng, cách xác định giá trị và phạm vi số dư được tính.
- Nghĩa vụ: nợ gốc, lãi, phí và các khoản thanh toán khác nếu có.
- Điều kiện vận hành: chế độ ký quỹ, giá dùng để đánh giá và quy tắc đóng tự động.
Nếu có công cụ ước tính, hãy đối chiếu dữ liệu nhập với các điều kiện đã đọc. Chỉ sử dụng kết quả sau khi hiểu những giả định đi kèm; mức đòn bẩy riêng lẻ chưa phải một bản tính đầy đủ cho vị thế của bạn.
Kiểm tra cách xử lý lệnh dừng lỗ và chốt lời
Trước khi sử dụng lệnh, hãy xác nhận giá nào được dùng để kích hoạt, lệnh nào được gửi sau kích hoạt và điều kiện thực hiện. Với từng lựa chọn, yêu cầu làm rõ cách xử lý khi thanh khoản hạn chế hoặc giá thực hiện khác mức dự kiến.
Để kiểm tra ngân sách chịu lỗ, hãy lập thêm một tình huống giả định có giá thực hiện bất lợi hơn. Tính lại khoản thu hồi, nợ và chi phí trong tình huống đó, rồi xem phần vốn còn lại có phù hợp với kế hoạch hay không.
Cũng cần xác minh cách xử lý nếu lệnh dừng lỗ chưa hoàn tất mà điều kiện đóng tự động đã xuất hiện. Ghi câu trả lời cùng điều kiện sản phẩm để tránh đưa một giả định chưa được xác nhận vào kế hoạch.
Hoàn tất kiểm tra trước và sau giao dịch
Trước khi mở vị thế, ghi số vốn chấp nhận chịu thiệt hại, tài sản có thể được sử dụng và hành động dự kiến khi thiếu bảo đảm. Vì thiệt hại có thể vượt giá trị tài sản thế chấp ban đầu, hãy kiểm tra cả nghĩa vụ còn lại trong tình huống bất lợi.
Sau khi đóng vị thế, đối chiếu tiền hoặc tài sản thu hồi với nợ gốc, lãi, phí và các khoản thanh toán đã ghi nhận. Giữ số lượng theo từng tài sản; khi tính tổng vốn còn lại, sử dụng cùng một đơn vị quy đổi và ghi rõ giả định.
Nếu kết quả khác dự toán, hãy xác định dòng chênh lệch trước khi tái sử dụng vốn. Một bản đối chiếu hoàn chỉnh cần cho biết bạn còn tài sản nào, còn nghĩa vụ nào và số dư nào thực sự sẵn sàng cho kế hoạch tiếp theo.